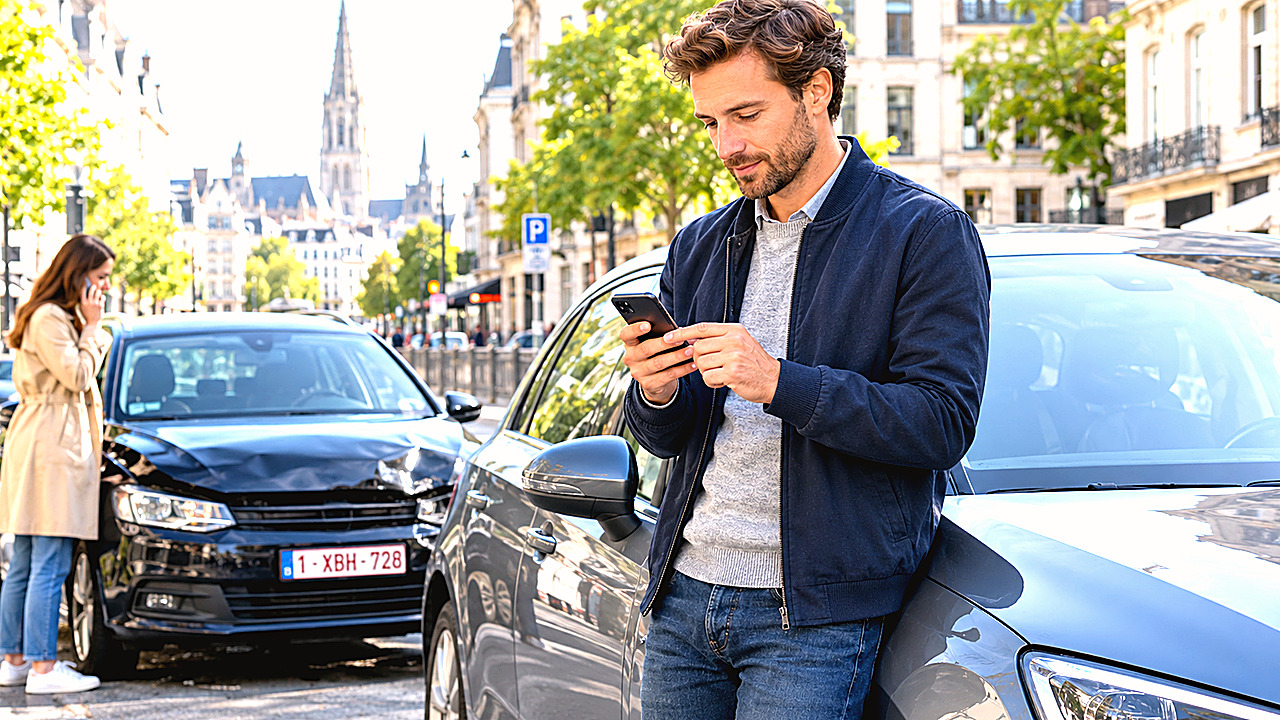
Comparer les devis sans mélanger des garanties différentes
Quand le risque devient réel, retenez ce point : après un accident responsable, l’évolution de la prime dépend de la politique tarifaire de l’assureur et de l’historique déclaré, pas d’un barème unique imposé à tous; la décision doit reposer sur la clause écrite plutôt que sur une impression générale.
Pour mesurer ce qui sera réellement indemnisé, retenez ce point : les circonstances du sinistre et le nombre de sinistres récents doivent être décrits correctement lors d’une nouvelle demande d’assurance; le résultat doit pouvoir être compris sans extrapoler les règles d’un autre produit.
Dans un dossier concret, retenez ce point : la responsabilité civile automobile constitue la couverture de base exigée pour circuler avec un véhicule assuré en Belgique; les preuves utiles doivent être préparées en fonction de cette règle.
Pour distinguer une option utile d’un simple argument commercial, retenez ce point : l’omnium complète la responsabilité civile en couvrant, selon la formule, les dommages au véhicule assuré, le vol, l’incendie, le bris de glace ou les forces de la nature; ce point mérite d’être revu si la situation de l’assuré change.
Comment fonctionne la prise en charge en pratique
Pour comparer sur une base équivalente, retenez ce point : la valeur du véhicule, sa puissance, l’âge du conducteur, le lieu de résidence et l’historique de sinistres influencent généralement la prime; ce point doit être vérifié avant tout changement d’assureur.
Pour anticiper un éventuel litige, retenez ce point : une franchise plus élevée réduit parfois la prime mais augmente le montant restant à charge lors d’un sinistre; la différence mérite d’être rapprochée de la franchise et du plafond.
Dans une comparaison réellement utile, retenez ce point : les accessoires, équipements ajoutés, batterie d’un véhicule électrique ou valeur catalogue doivent être déclarés correctement lorsqu’ils influencent l’indemnisation; les conditions particulières doivent rester cohérentes avec cette réalité.
Après un sinistre : documents et démarches utiles
Lorsqu’un assuré veut vérifier la promesse commerciale, retenez ce point : après un accident, le constat, les photos, les coordonnées des parties et la déclaration rapide constituent les premières pièces utiles; une petite différence de prime ne compense pas nécessairement une limite sur ce critère.
Au moment de lire les conditions, retenez ce point : la comparaison de « Assurance auto après accident en Belgique » doit séparer clairement ce qui est inclus de base, ce qui est optionnel et ce qui reste exclu; la procédure de déclaration doit être comprise avant qu’un problème n’apparaisse.
Pour savoir si la couverture répond au besoin, retenez ce point : la valeur d’indemnisation peut être basée sur la valeur réelle, la valeur agréée ou une dégressivité contractuelle selon la formule choisie; la procédure de déclaration doit être comprise avant qu’un problème n’apparaisse.
Vérifier la portée territoriale et les personnes assurées
Pour savoir si la couverture répond au besoin, retenez ce point : le tarif affiché ne suffit pas : la protection du conducteur, l’assistance juridique et les exclusions d’usage professionnel peuvent changer fortement la valeur du contrat; une petite différence de prime ne compense pas nécessairement une limite sur ce critère.
Au moment de lire les conditions, retenez ce point : le vol exige souvent le respect de mesures de sécurité prévues au contrat et la remise de certaines preuves, notamment les clés disponibles; les conditions particulières doivent rester cohérentes avec cette réalité.
Lorsqu’un assuré veut vérifier la promesse commerciale, retenez ce point : le point de contrôle n° 21 pour « Assurance auto après accident en Belgique » doit être relié à un scénario réel et aux conditions écrites de la formule choisie; la différence mérite d’être rapprochée de la franchise et du plafond.
Choisir une formule adaptée au risque réel
Dans une comparaison réellement utile, retenez ce point : en cas de doute sur « Assurance auto après accident en Belgique », une réponse écrite de l’assureur ou de l’intermédiaire est préférable à une interprétation orale non documentée; ce point doit être vérifié avant tout changement d’assureur.
Pour anticiper un éventuel litige, retenez ce point : le point de contrôle n° 26 pour « Assurance auto après accident en Belgique » doit être relié à un scénario réel et aux conditions écrites de la formule choisie; ce point mérite d’être revu si la situation de l’assuré change.
Pour comparer sur une base équivalente, retenez ce point : pour « Assurance auto après accident en Belgique », il faut comparer le risque réellement présent avec les garanties écrites plutôt qu’avec le seul nom commercial du produit; les preuves utiles doivent être préparées en fonction de cette règle.
Prix, franchise et plafond : comment les rapprocher
Pour distinguer une option utile d’un simple argument commercial, retenez ce point : AG Insurance, AXA Belgium, Ethias, KBC, Belfius Direct, P&V et Yuzzu figurent parmi les marques connues du marché automobile belge; le résultat doit pouvoir être compris sans extrapoler les règles d’un autre produit.
Dans un dossier concret, retenez ce point : le point de contrôle n° 24 pour « Assurance auto après accident en Belgique » doit être relié à un scénario réel et aux conditions écrites de la formule choisie; la décision doit reposer sur la clause écrite plutôt que sur une impression générale.
Pour mesurer ce qui sera réellement indemnisé, retenez ce point : le dossier relatif à « Assurance auto après accident en Belgique » est plus facile à défendre lorsque devis, conditions particulières, échanges et preuves de paiement sont conservés ensemble; le devis n’est comparable qu’après avoir aligné ce paramètre.
La question à poser avant de remplacer un contrat
Quand le risque devient réel, retenez ce point : le point de contrôle n° 22 pour « Assurance auto après accident en Belgique » doit être relié à un scénario réel et aux conditions écrites de la formule choisie; le prix n’a de sens qu’une fois cette différence clarifiée.
Pour comprendre la portée de la couverture, retenez ce point : la couverture assistance peut prévoir le dépannage, le remorquage ou un véhicule de remplacement, mais ses conditions diffèrent d’un contrat à l’autre; les montants, délais et éventuelles conditions doivent être lus ensemble.
Pour éviter une comparaison trompeuse, retenez ce point : une demande de devis pour « Assurance auto après accident en Belgique » doit décrire la situation avec précision afin que l’assureur tarifie le bon risque; la portée territoriale et les personnes couvertes doivent être contrôlées en parallèle.
Avant de modifier une couverture existante, retenez ce point : le point de contrôle n° 23 pour « Assurance auto après accident en Belgique » doit être relié à un scénario réel et aux conditions écrites de la formule choisie; le dossier gagne en clarté lorsque cette information est conservée noir sur blanc.
Les erreurs de comparaison à éviter pour assurance auto après accident
Avant de classer deux offres par prix, retenez ce point : le point de contrôle n° 25 pour « Assurance auto après accident en Belgique » doit être relié à un scénario réel et aux conditions écrites de la formule choisie; ce critère doit être noté séparément dans le comparatif.
Pour raisonner à partir d’un cas réel, retenez ce point : un conducteur secondaire régulier doit être déclaré conformément aux questions posées par l’assureur afin d’éviter une mauvaise appréciation du risque; la comparaison doit rester centrée sur le même scénario de risque.
Au-delà du montant de la prime, retenez ce point : avant de choisir « Assurance auto après accident en Belgique », il est utile de demander un exemple d’indemnisation correspondant à un scénario réaliste pour l’assuré; la comparaison doit rester centrée sur le même scénario de risque.